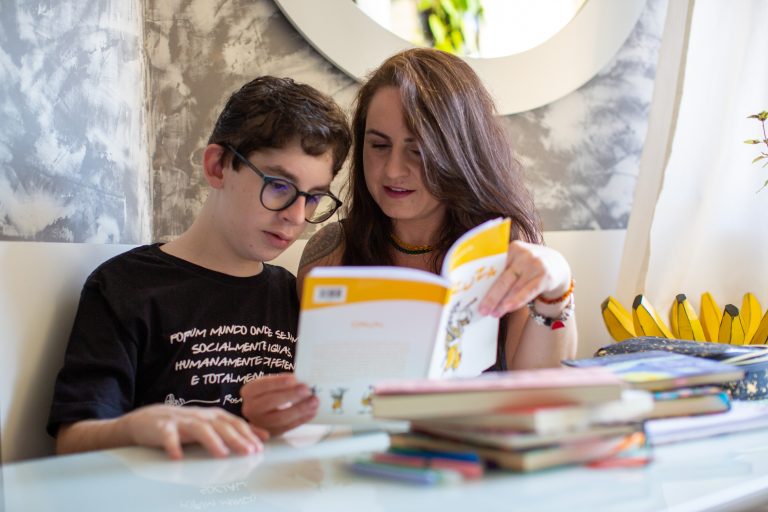
Despesas com educação de pessoas autistas podem deixar de se submeter ao limite geral de dedução previsto no Imposto de Renda. É o que estabelece um projeto em análise na Câmara dos Deputados, que permite o abatimento integral desses gastos na declaração anual.
A proposta altera o tratamento dado às despesas educacionais relacionadas a pessoas com transtorno do espectro autista. Pela regra sugerida, o contribuinte poderá considerar todo o valor efetivamente desembolsado com esse tipo de educação, sem restringir a dedução ao teto aplicado atualmente às despesas educacionais.
O texto ainda está em tramitação e não muda a legislação em vigor. Para que a medida passe a valer, será necessário que o projeto avance no processo legislativo e seja aprovado nas etapas previstas.
Como funciona a mudança prevista
A legislação do Imposto de Renda permite a dedução de despesas com educação, mas estabelece um limite anual para esse abatimento. Na prática, quando o contribuinte gasta acima desse valor, a parcela excedente não pode ser utilizada da mesma forma no cálculo do imposto.
O projeto cria uma exceção para os gastos educacionais de pessoas autistas. Em vez de aplicar o mesmo teto das demais despesas de ensino, a proposta permite que o valor integral seja considerado na declaração.
A alteração alcançaria despesas relacionadas à educação da pessoa autista, conforme os critérios previstos no texto em análise. O objetivo da medida, de acordo com a justificativa apresentada para a proposta, é adequar a regra tributária às situações em que o custo educacional supera o limite geral de dedução.
Diferença em relação à regra atual
Hoje, as despesas educacionais são submetidas a um limite específico na declaração do Imposto de Renda. Esse mecanismo vale para os gastos que podem ser enquadrados nessa categoria, ainda que o desembolso realizado pelo contribuinte seja maior.
Com a mudança, os gastos educacionais de pessoas autistas passariam a ter tratamento próprio. O valor não seria limitado pelo teto geral, o que permitiria registrar integralmente a despesa abrangida pela proposta.
A iniciativa não representa, neste momento, uma autorização automática para deduzir qualquer gasto associado ao autismo. A aplicação dependerá do texto aprovado ao fim da tramitação e das regras que eventualmente forem definidas para a comprovação e o lançamento das despesas.
Impacto na declaração anual
Se for aprovada, a medida poderá alterar a forma como famílias responsáveis por pessoas autistas informam despesas educacionais no Imposto de Renda. O principal efeito previsto está na retirada desses gastos do limite comum aplicado às deduções com educação.
O contribuinte continuaria sujeito às regras gerais da declaração e às exigências da Receita Federal para comprovar as informações prestadas. A proposta trata especificamente do limite de dedução, não de uma dispensa das obrigações relacionadas ao preenchimento e à documentação.
Também será necessário observar a redação final da norma, caso o projeto seja aprovado. O texto legislativo poderá definir o alcance da medida, os gastos incluídos e a forma de comprovação dos valores declarados.
Por que o custo educacional é discutido
A proposta parte da diferença entre o limite estabelecido para a dedução e os gastos que podem ser necessários para a educação de uma pessoa autista. O projeto considera que, nessas situações, o valor desembolsado pode ultrapassar o teto aplicável às despesas educacionais em geral.
Ao prever o abatimento integral, o texto busca vincular a dedução ao custo efetivamente suportado pelo contribuinte. A regra proposta deixaria de aplicar, a essas despesas, o mesmo limite fixo utilizado para os demais contribuintes.
O debate ocorre no âmbito das regras do Imposto de Renda e não altera, por si só, políticas educacionais ou normas de atendimento às pessoas com transtorno do espectro autista. A iniciativa se concentra no tratamento tributário dos gastos informados na declaração.
Projeto ainda depende de aprovação
A análise na Câmara dos Deputados não significa que a dedução integral já esteja disponível. Enquanto a proposta não for aprovada e convertida em norma válida, permanecem em vigor as regras atuais para o lançamento das despesas educacionais no Imposto de Renda.
O conteúdo final também poderá ser alterado durante a tramitação. Mudanças podem ocorrer no texto, no alcance da dedução ou nas condições para o aproveitamento do benefício, conforme a análise legislativa.
Por isso, a possibilidade de deduzir integralmente os gastos com educação de pessoas autistas depende da conclusão do processo legislativo. Até lá, a declaração deve seguir a regulamentação aplicável ao ano-calendário correspondente.
Fonte: Agência Câmara de Notícias.
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.
Serviços e Utilidades
Dados automáticos e informações úteis para Maués.