Um projeto em análise na Câmara dos Deputados prevê a criação de incentivo fiscal para empresas que comprarem diretamente materiais recicláveis coletados por catadores. A proposta coloca a origem dos materiais no centro da operação comercial e busca aproximar a atividade realizada na coleta do mercado empresarial.
O texto trata da relação entre quem recolhe os materiais e quem os adquire para utilizá-los ou dar continuidade à cadeia de reciclagem. A medida está voltada às empresas compradoras, mas tem como referência o trabalho desenvolvido pelos catadores na etapa inicial do processo.
Proposta mira a etapa de compra
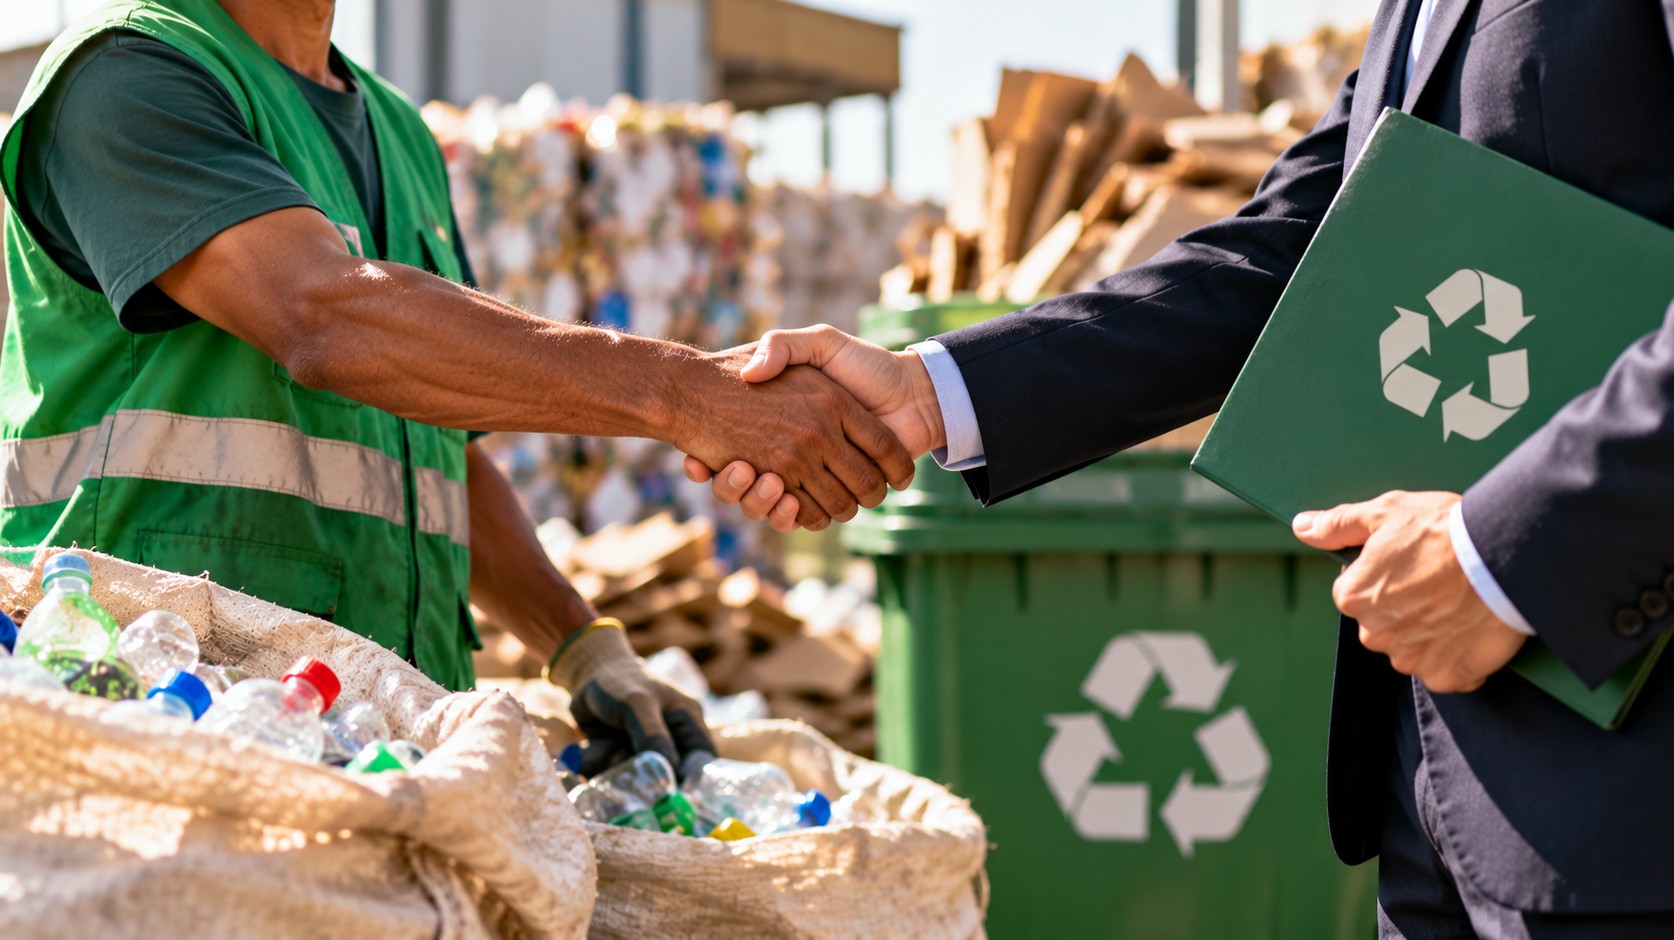
Na prática, o projeto vincula o possível benefício tributário à aquisição de materiais recicláveis diretamente de catadores. A operação de compra, portanto, passa a ser o ponto central da regra em discussão na Câmara.
O incentivo não é apresentado como uma medida restrita à coleta. A proposta desloca o foco para o momento em que o material deixa a origem e entra na cadeia de fornecimento das empresas. É nessa passagem que o texto prevê o reconhecimento tributário para quem realizar a aquisição.
Com isso, a proposta relaciona duas etapas que costumam aparecer separadas: o trabalho de coleta e a comercialização dos materiais. O projeto considera que a compra empresarial pode funcionar como elo entre a atividade dos catadores e a circulação dos recicláveis no mercado.
Origem do material passa a orientar o benefício
O elemento distintivo da proposta é a origem dos recicláveis. Para que a operação seja alcançada pelo incentivo previsto, a compra deve estar relacionada a materiais coletados por catadores.
Essa vinculação diferencia a medida de um benefício geral para a aquisição de insumos. O projeto foi estruturado para tratar especificamente das compras realizadas na base da cadeia de reciclagem, quando os materiais ainda estão ligados ao trabalho de coleta.
A referência à origem também organiza a relação entre empresas e catadores. Em vez de considerar apenas o produto adquirido, a proposta leva em conta de quem ele foi comprado e em que etapa da cadeia estava quando entrou na operação empresarial.
Relação comercial entre empresas e catadores
O texto em tramitação aborda uma relação comercial que envolve, de um lado, catadores responsáveis pela coleta de materiais recicláveis e, de outro, empresas interessadas em adquirir esse material.
Ao prever um incentivo para as empresas compradoras, o projeto procura criar uma forma de reconhecimento tributário para essa relação. O benefício seria associado à decisão empresarial de comprar diretamente dos catadores, em vez de deixar essa operação fora do alcance da política de incentivo.
A proposta, dessa forma, não se limita a mencionar a importância da reciclagem. Ela trata do momento em que o material coletado é vendido e passa a integrar uma operação de compra feita por uma empresa.
Como o mecanismo é apresentado
O funcionamento previsto parte de uma operação direta: a empresa compra materiais recicláveis de catadores e, a partir dessa aquisição, poderá ser considerada para o incentivo fiscal estabelecido no projeto.
O benefício está relacionado à compra, não à simples existência de materiais recicláveis ou à atividade empresarial em geral. A proposta toma como referência a operação comercial realizada com catadores e a destinação desses materiais dentro da cadeia de reciclagem.
Esse desenho faz com que a empresa compradora ocupe o papel central na aplicação do incentivo. Os catadores aparecem como os responsáveis pela origem dos materiais e como parte indispensável da operação que poderá permitir o acesso ao tratamento tributário previsto.
Impacto previsto na cadeia de reciclagem
Ao relacionar compras empresariais e incentivo fiscal, o projeto pode alterar a forma como essa etapa da reciclagem é considerada nas relações comerciais. A aquisição de materiais coletados por catadores passa a ser tratada como uma operação com possível relevância tributária.
A medida também pode aproximar empresas da base da cadeia de reciclagem. O projeto parte da possibilidade de que o tratamento fiscal diferenciado estimule a compra direta e dê maior visibilidade comercial aos materiais reunidos pelos catadores.
O texto, contudo, está em análise na Câmara dos Deputados. A previsão do incentivo depende do andamento da proposta e das regras que venham a ser estabelecidas no processo legislativo.
Catadores permanecem na origem da operação
Embora o benefício seja direcionado às empresas, a proposta mantém os catadores como referência da operação. São os materiais coletados por eles que dão origem à compra considerada pelo projeto.
Essa característica faz com que o texto trate o trabalho dos catadores a partir de sua conexão com a venda dos recicláveis. A coleta aparece como a etapa que antecede a comercialização e que permite a entrada dos materiais no circuito empresarial.
O projeto, portanto, não aborda apenas o destino dos recicláveis. A proposta também considera a forma como o material chega à empresa e estabelece uma relação entre a origem da mercadoria e a possibilidade de incentivo fiscal para quem a compra.
Próximas etapas
Como está em tramitação, a proposta ainda integra o processo de análise da Câmara. O texto poderá ser examinado no curso da discussão legislativa, conforme as etapas previstas para projetos em apreciação na Casa.
Até a conclusão desse processo, a previsão de incentivo permanece vinculada ao projeto. A aplicação do benefício dependerá da aprovação da medida e da definição das regras correspondentes.
O debate aberto pela proposta concentra-se na etapa comercial da reciclagem: a compra, por empresas, de materiais coletados diretamente por catadores. Ao levar essa operação para o campo tributário, o projeto busca reconhecer a origem dos recicláveis e aproximar os diferentes participantes da cadeia.
Fonte: Agência Câmara de Notícias.
Serviços e Utilidades
Dados automáticos e informações úteis para Maués.