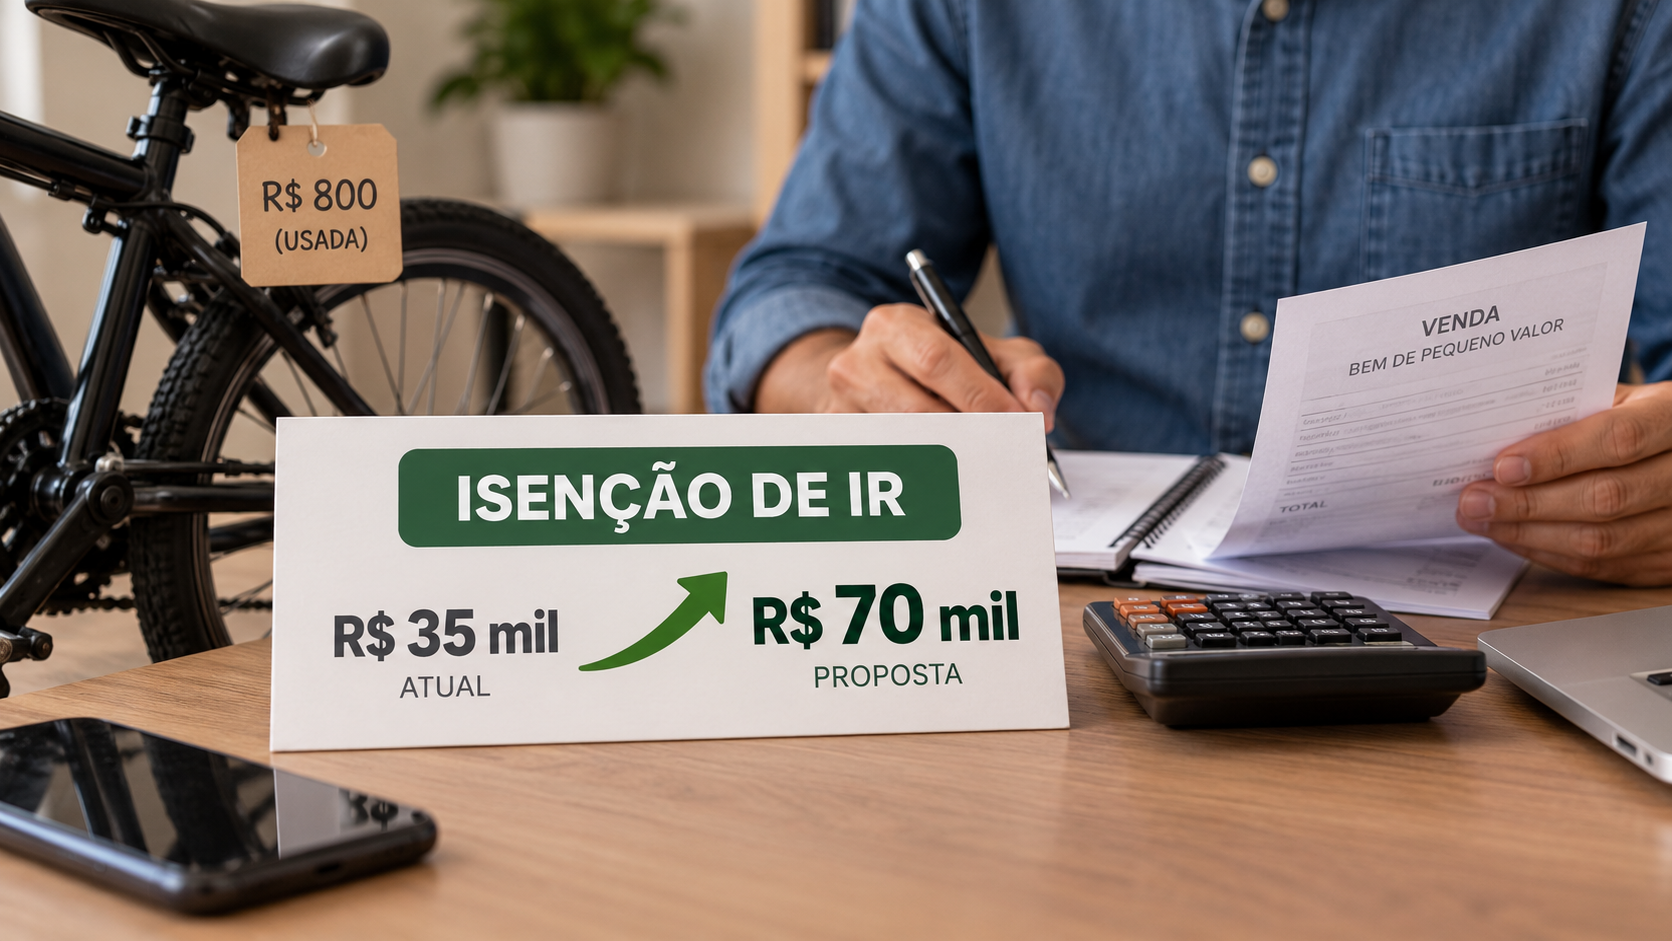
Um projeto em análise na Câmara dos Deputados prevê a atualização do limite usado para definir a isenção do Imposto de Renda na venda de bens de pequeno valor. Pela proposta, o valor de referência passaria de R$ 35 mil para R$ 70 mil.
A mudança alcançaria operações de venda de bens que hoje são avaliadas a partir do limite de R$ 35 mil para fins de incidência do imposto. O texto ainda está em tramitação e, portanto, não altera a regra atualmente aplicada.
O que a proposta pretende mudar
O ponto central do projeto é o valor utilizado para separar as vendas de pequeno valor das operações que podem gerar cobrança de Imposto de Renda sobre ganho de capital. A proposta dobra esse parâmetro, levando-o para R$ 70 mil.
Na prática, a alteração ampliaria a faixa de operações alcançada pela regra de isenção prevista para a venda de bens de pequeno valor. O novo limite, porém, depende da aprovação do projeto nas etapas de tramitação legislativa.
O debate não trata da criação de uma isenção geral para qualquer venda de patrimônio. A proposta está concentrada na atualização do valor que funciona como referência para esse tipo específico de operação.
Como funciona o limite atual
A legislação estabelece um limite de valor para a venda de bens de pequeno valor. Atualmente, esse parâmetro é de R$ 35 mil. É esse montante que serve de base para verificar se a operação se enquadra na faixa de isenção prevista para essas vendas.
Com a proposta, o teto seria elevado para R$ 70 mil. A alteração permitiria que vendas dentro desse novo valor fossem analisadas segundo a faixa atualizada, caso o texto avance e seja convertido em norma.
O valor considerado é o da operação de venda do bem. A existência de uma proposta para elevar o limite não significa, por si só, que todas as vendas de até R$ 70 mil estejam automaticamente livres de outras obrigações relacionadas à declaração do Imposto de Renda. A aplicação dependerá do texto aprovado e das regras vigentes.
Relação com o ganho de capital
O limite está ligado às regras do Imposto de Renda para ganhos obtidos na venda de bens. O ganho de capital corresponde à diferença positiva entre o valor pelo qual um bem foi vendido e o custo informado pelo proprietário, conforme as regras aplicáveis a esse tipo de operação.
Por isso, o valor da venda é um dos elementos considerados na análise tributária. A proposta em tramitação busca atualizar o parâmetro de R$ 35 mil, que é usado para identificar as vendas de pequeno valor, sem apresentar uma mudança geral na sistemática do ganho de capital.
O projeto, portanto, não deve ser interpretado como uma autorização para deixar de informar qualquer venda de patrimônio. A obrigação de declarar informações e de observar as normas do Imposto de Renda depende do enquadramento de cada situação e da legislação em vigor.
Projeto ainda depende de tramitação
Como está em análise na Câmara, a proposta ainda precisa passar pelo processo legislativo antes de produzir efeitos. O texto poderá ser examinado pelas instâncias responsáveis na Casa e, conforme o andamento, seguir para as demais etapas previstas para a aprovação de projetos de lei.
Enquanto não houver mudança aprovada e incorporada às regras tributárias, permanece válido o limite atualmente estabelecido. Assim, a referência de R$ 35 mil continua sendo o parâmetro aplicável às vendas de bens de pequeno valor.
A eventual adoção do limite de R$ 70 mil dependerá da conclusão da tramitação e da publicação da norma correspondente. Até lá, o projeto representa uma possibilidade de alteração, e não uma regra já em vigor.
Impacto previsto pela medida
O efeito direto pretendido pela proposta é ampliar a faixa de vendas que pode ser considerada de pequeno valor para fins de isenção do Imposto de Renda. O texto parte da avaliação de que o limite atual precisa ser atualizado para alcançar operações de valor mais elevado.
Se aprovado, o novo parâmetro poderá modificar a forma como determinadas vendas ocasionais são analisadas na declaração do imposto. A mudança, no entanto, será restrita ao limite previsto no projeto e deverá ser aplicada conforme as condições definidas na versão final da norma.
Para os contribuintes, a principal diferença seria a substituição do teto de R$ 35 mil pela referência de R$ 70 mil nas situações abrangidas pela proposta. Até que isso ocorra, continuam valendo o limite atual e as demais regras do Imposto de Renda aplicáveis à venda de bens.
O que vale acompanhar
O andamento do projeto será determinante para saber se o limite será efetivamente alterado, quando a mudança poderia começar a valer e qual redação será aprovada. Também será necessário observar eventuais ajustes feitos durante a tramitação.
Enquanto a análise não for concluída, contribuintes que venderem bens devem considerar a legislação vigente, sem antecipar a aplicação do teto de R$ 70 mil. A proposta em discussão na Câmara apenas poderá produzir efeitos depois de aprovada e transformada em norma válida.
As informações sobre o projeto foram divulgadas pela Agência Câmara de Notícias.